BERITA TERKINI





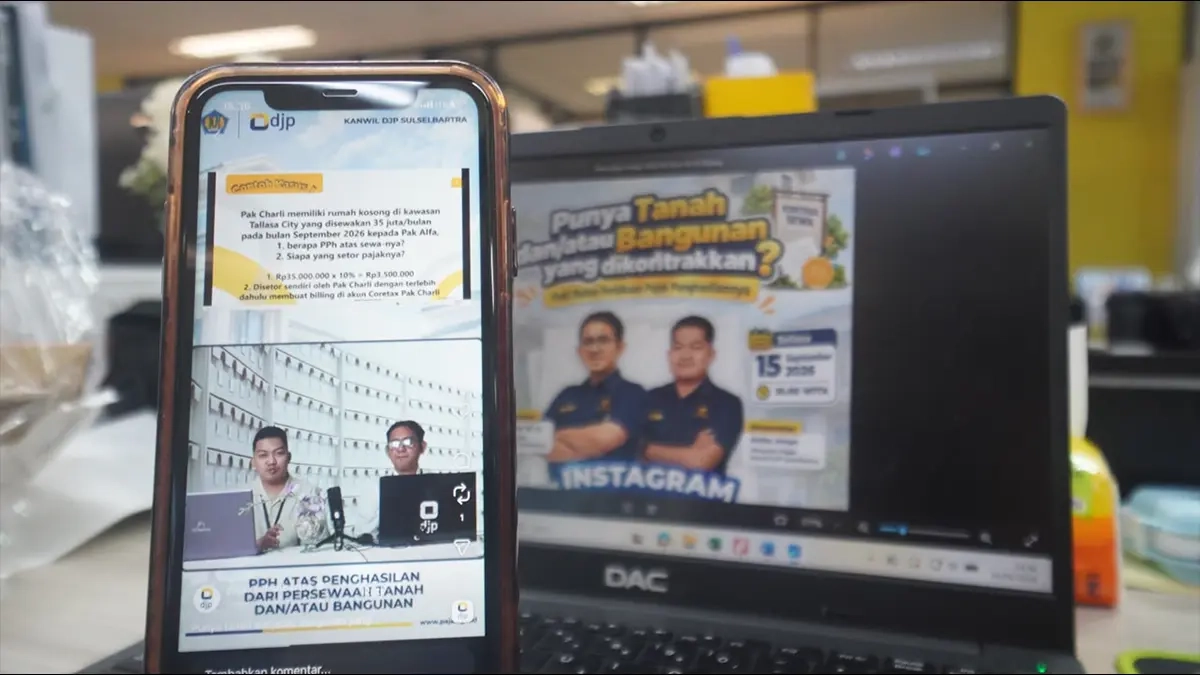
MAKASSAR, DDTCNews – Kanwil Ditjen Pajak (DJP) Sulawesi Selatan, Barat, dan Tenggara (Sulselbartra) menggelar kegiatan edukasi perpajakan secara daring pada 15 September 2026 guna meluruskan misinformasi terkait dengan pajak rumah kontrakan.
Dalam edukasi tersebut, Kanwil DJP Sulselbartra menugaskan 2 penyuluh pajak, yakni Poerwanto Wahyoedi S dan Ambo Aman. Para penyuluh menegaskan DJP tidak memiliki program atau jenis pajak baru yang khusus menyasar rumah kontrakan pada 2027.
“Jadi pajak yang dimaksud dikenakan atas penghasilan dari sewa yang diterima pemilik, bukan atas kepemilikan fisik bangunan atau rumahnya, dan regulasi mengenai PPh atas sewa ini sendiri sudah lama berlaku,” kata Poerwanto dikutip dari situs DJP, Minggu (25/9/2026).
Dia menjelaskan payung hukum pengenaan PPh atas persewaan properti diatur dalam Peraturan Pemerintah (PP) Nomor 34/2017. PP tersebut memuat tarif PPh final atas sewa properti ditetapkan sebesar 10% dari jumlah bruto nilai persewaan.
Untuk diperhatikan, jumlah bruto nilai persewaan tersebut mencakup seluruh biaya penyertaan seperti perawatan, pemeliharaan, keamanan, hingga fasilitas pendukung lainnya.
Poerwanto juga menggarisbawahi perbedaan fundamental antara rumah kontrakan dan rumah kos. Sesuai Pasal 2 ayat (3) PP 34/2017, jasa pelayanan penginapan beserta akomodasinya seperti rumah kos, asrama mahasiswa atau pelajar, serta pondok pekerja dikecualikan dari objek PPh final sewa tanah dan/atau bangunan.
Mekanisme pembayaran PPh atas sewa tanah dan/atau bangunan terbagi berdasarkan profil pihak penyewa. Apabila penyewa orang pribadi, kewajiban penyetoran PPh final 10% dilakukan sendiri oleh pemilik properti melalui mekanisme e-Bupot “Penyetoran Sendiri” pada Coretax DJP.
Sebaliknya, jika penyewa berbentuk badan usaha atau perusahaan maka pihak penyewa bertindak sebagai pemotong pajak yang wajib menerbitkan bukti potong serta menyetorkan pajaknya ke kas negara.
“PPh final 10% berlaku untuk seluruh besaran nilai sewa tanpa ada ambang batas minimum. Untuk aset rumah tinggal yang tidak disewakan, pemilik hanya dikenakan kewajiban PBB yang merupakan ranah pajak daerah,” ujar Ambo.
Ambo juga menekankan pentingnya pemahaman masyarakat mengenai pemisahan antara PBB yang menjadi ranah pajak daerah dan PPh sewa yang menjadi ranah pajak pusat. Harapannya, wajib pajak tidak lagi khawatir akan terbebani oleh pemajakan ganda (double taxation). (rig)



