BERITA TERKINI





JAKARTA, DDTCNews - Perkembangan ekonomi digital membuka peluang bagi pemerintah untuk memperluas basis pajak dan mengoptimalkan potensi penerimaan negara.
Senior Specialist DDTC Fiscal Research and Advisory Syadesa Anida Herdona mengatakan digitalisasi ekonomi merupakan perkembangan yang tidak dapat dihindari. Oleh karena itu, kebijakan perpajakan juga perlu beradaptasi agar tetap relevan dengan perubahan tersebut.
"Kita tidak mungkin menutup diri dari digitalisasi ekonomi. Nah, pajak menjadi instrumen yang harus tanggap terhadap berbagai perubahan tersebut, karena kalau kebijakan pajaknya tidak tanggap akan banyak loopholes yang membuat potensi penerimaan tidak ter-cover," ujarnya dalam Seminar Fiscal Career Week 2026 'Expanding Tax Base: When Digital Economy Challenges the Basics of Taxation', Senin (28/9/2026).
Syadesa mengakui perumusan kebijakan perpajakan di era ekonomi digital tidak mudah. Terlebih, setiap negara memiliki kedaulatan fiskal masing-masing dalam menyikapi perkembangan ekonomi digital.
Meski demikian, dia berpandangan kebijakan pajak harus mampu merespons persoalan yang berkembang. Menurutnya, kebijakan tersebut dapat terus disempurnakan seiring dengan perubahan serta meningkatnya kapasitas sumber daya manusia (SDM) dan sistem di Indonesia.
"Mungkin kebijakan pajaknya tidak benar-benar harus yang perfect dulu, tetapi setidaknya kebijakan itu mampu menanggapi isu yang saat ini berkembang," ucap profesional DDTC tersebut.
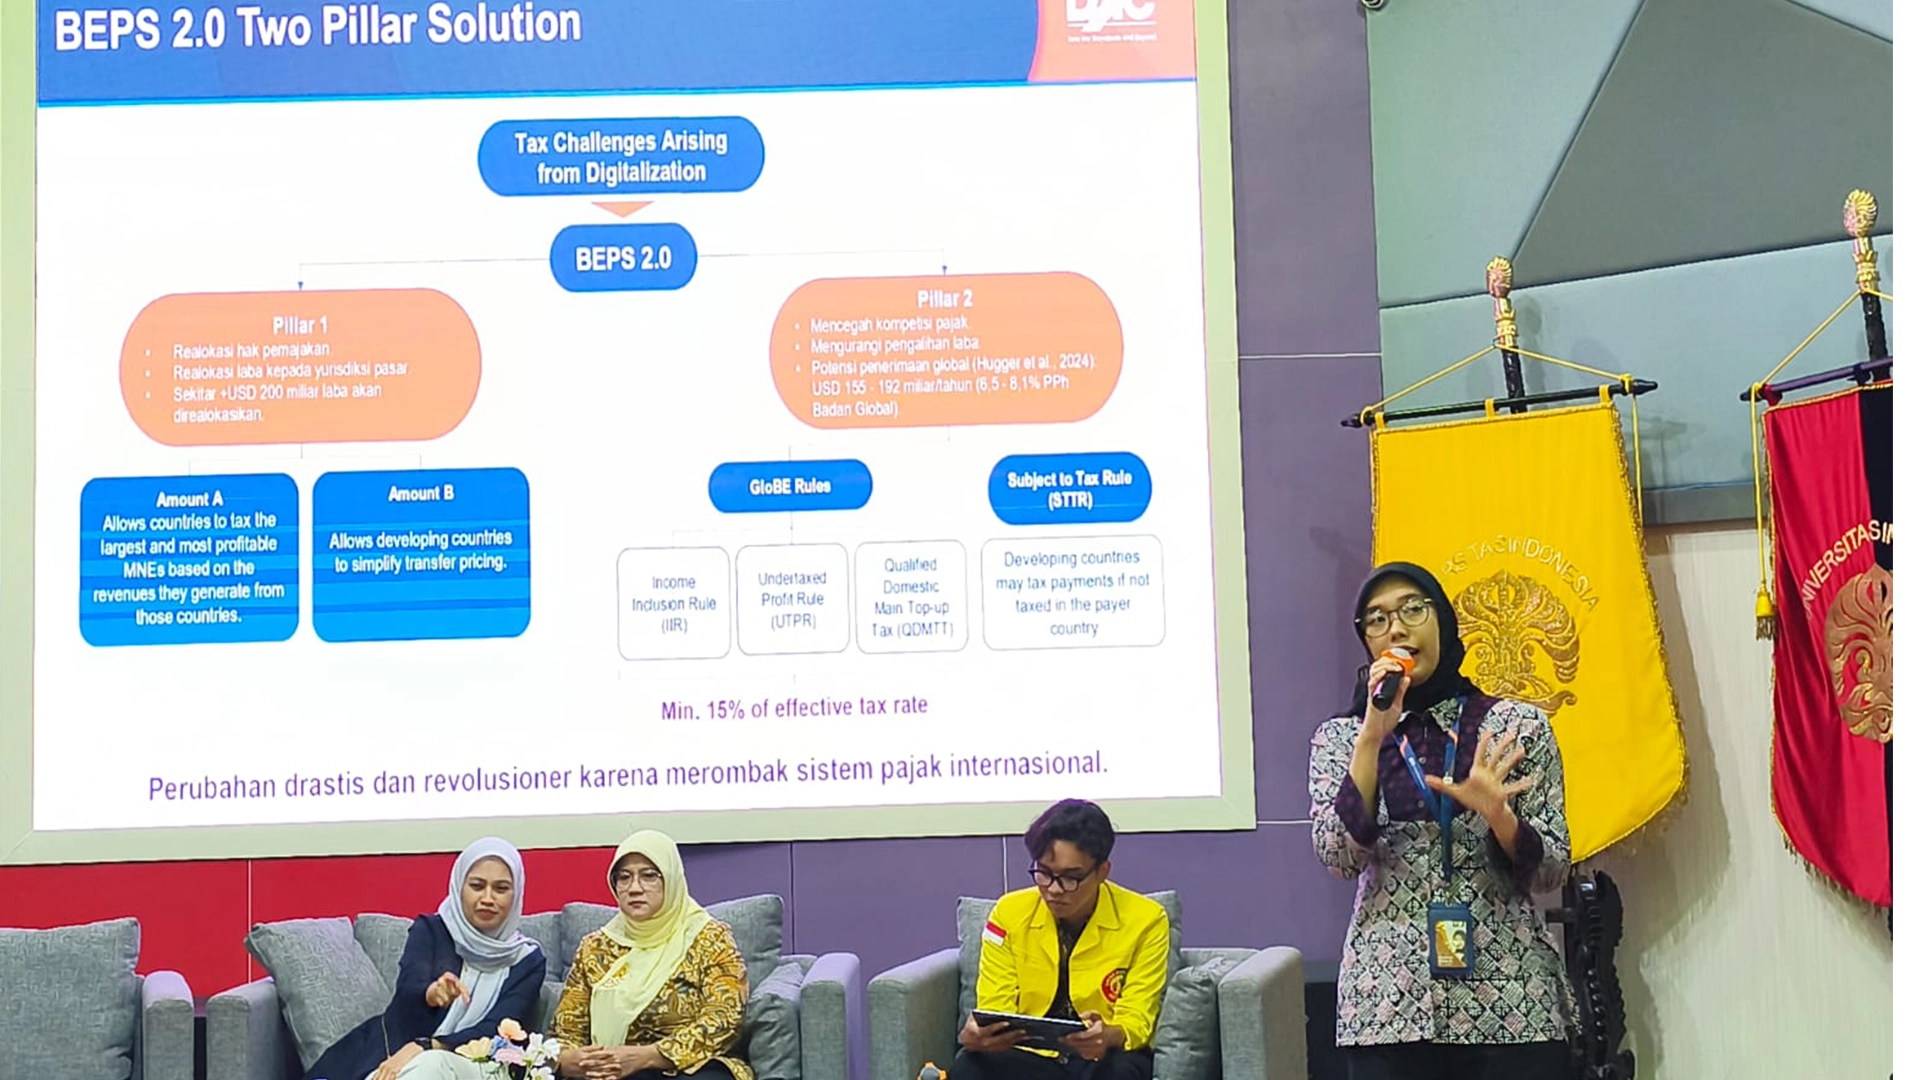
Syadesa menjelaskan diperlukan solusi atau aksi baru untuk menjawab berbagai persoalan yang muncul akibat digitalisasi ekonomi. Organisation for Economic Co-operation and Development (OECD) pun telah memetakan tantangan perpajakan akibat digitalisasi dan menghasilkan Two-Pillar Solution.
Solusi dua pilar yang dikembangkan OECD dan G-20 tersebut bertujuan merombak sistem pajak internasional agar lebih sesuai dengan perkembangan ekonomi digital.
"Ada tax challenges arising from digitalization, artinya semua orang-orang sebenarnya sudah sepakat ada suatu tantangan pajak yang timbul dari adanya digitalisasi tapi belum tahu nih bagaimana cara menyelesaikannya. Akhirnya, ditawarkanlah dua solusi yang tercakup dalam BEPS 2.0 atau dikenal dengan Pilar 1 dan Pilar 2," papar Syadesa.
Pilar 1: Unified Approach mengatur antara lain realokasi hak pemajakan dan realokasi laba kepada yurisdiksi pasar. Sementara itu, Pilar 2: Global anti-Base Erosion Rules (GloBE) mengatur pajak minimum global guna mencegah kompetisi pajak dan mengurangi pengalihan laba (profit shifting).
Melalui PMK 136/2024, Indonesia turut menerapkan pajak minimum global dengan tarif efektif minimum sebesar 15%.
Di sisi lain, Syadesa menilai kebijakan unilateral melalui digital services tax (DST) atau pajak transaksi elektronik (PTE) dapat menjadi salah satu opsi yang relevan untuk dipertimbangkan dalam pemajakan ekonomi digital.
Pemerintah Indonesia sempat mengatur PTE melalui Perpu 1/2020, tetapi ketentuan tersebut tidak pernah diimplementasikan karena belum didukung aturan teknis. Selain itu, Perpu 1/2020 hanya berlaku dalam konteks penanganan pandemi Covid-19, hingga akhirnya terbit UU HPP. Dalam UU HPP, ketentuan mengenai PTE tidak lagi diatur.
Berdasarkan kajian DDTC Fiscal Research and Advisory, sedikitnya 36 dari 212 negara telah menerapkan DST, antara lain Denmark, Iran, Italia, dan Austria. Negara-negara tersebut menetapkan tarif DST dalam rentang 1% hingga 5%.
Menurut Syadesa, rentang tarif tersebut dapat menjadi benchmark apabila Indonesia hendak menerapkan DST.
"Pilar 1 sebenarnya secara kronologis masih on hold sehingga belum benar-benar bisa dijalankan karena ada negosiasi politik yang mungkin menghambat penerapan Pilar 1 di berbagai negara. Karena mungkin ada yang merasa Pilar 1 ini akan sangat diskriminatif pada satu negara tertentu," tutur Syadesa.
Syadesa menilai Indonesia telah merespons perkembangan digitalisasi dengan sejumlah langkah, salah satunya melalui penerapan coretax sebagai sistem administrasi perpajakan yang terintegrasi.
"Coretax ini menjadi salah satu tanggapan dari pemerintah terkait dengan bagaimana digitalisasi ini hadir, bagaimana data itu muncul, dan bagaimana cara mengelola data tersebut," tuturnya.
Menurutnya, penerapan coretax membuat data perpajakan semakin terintegrasi dan transparan. Dengan demikian, Ditjen Pajak (DJP) memiliki basis data yang lebih kuat untuk memahami dan mengawasi aktivitas wajib pajak.
Dia berharap kondisi tersebut dapat mendorong wajib pajak, khususnya perusahaan, untuk meningkatkan kepatuhan secara sukarela. Bahkan, penerapan tax control framework (TCF) perlu didorong sebagai mekanisme pengendalian internal perusahaan.
Melalui TCF, wajib pajak dapat menunjukkan kepada otoritas pajak bagaimana mereka mengendalikan proses penghitungan, pembayaran, dan pelaporan pajak, termasuk memperbaiki kekeliruan yang timbul akibat lemahnya sistem kontrol internal.
"Sebenarnya pada akhirnya ini tercipta cooperative compliance, sehingga antara wajib pajak dan otoritas ini bukan compliance yang sifatnya enforce, tetapi lebih ke cooperative, apa yang bisa diberikan dan apa yang bisa dilayani, kita akan saling bertukar data," kata Syadesa.
Secara keseluruhan, Syadesa memandang digitalisasi sistem perpajakan dapat membantu pemerintah menangkap aktivitas ekonomi yang sebelumnya sulit terdeteksi atau belum masuk ke dalam basis perpajakan.
"Sesuai dengan tema hari ini expanding the tax base, sebenarnya dengan adanya digitalisasi ini menjadi satu peluang bagi Indonesia, khususnya untuk mengidentifikasi kembali sebenarnya apa yang bisa menjadi potensi penerimaan negara," tutup Syadesa. (dik)



