BERITA TERKINI






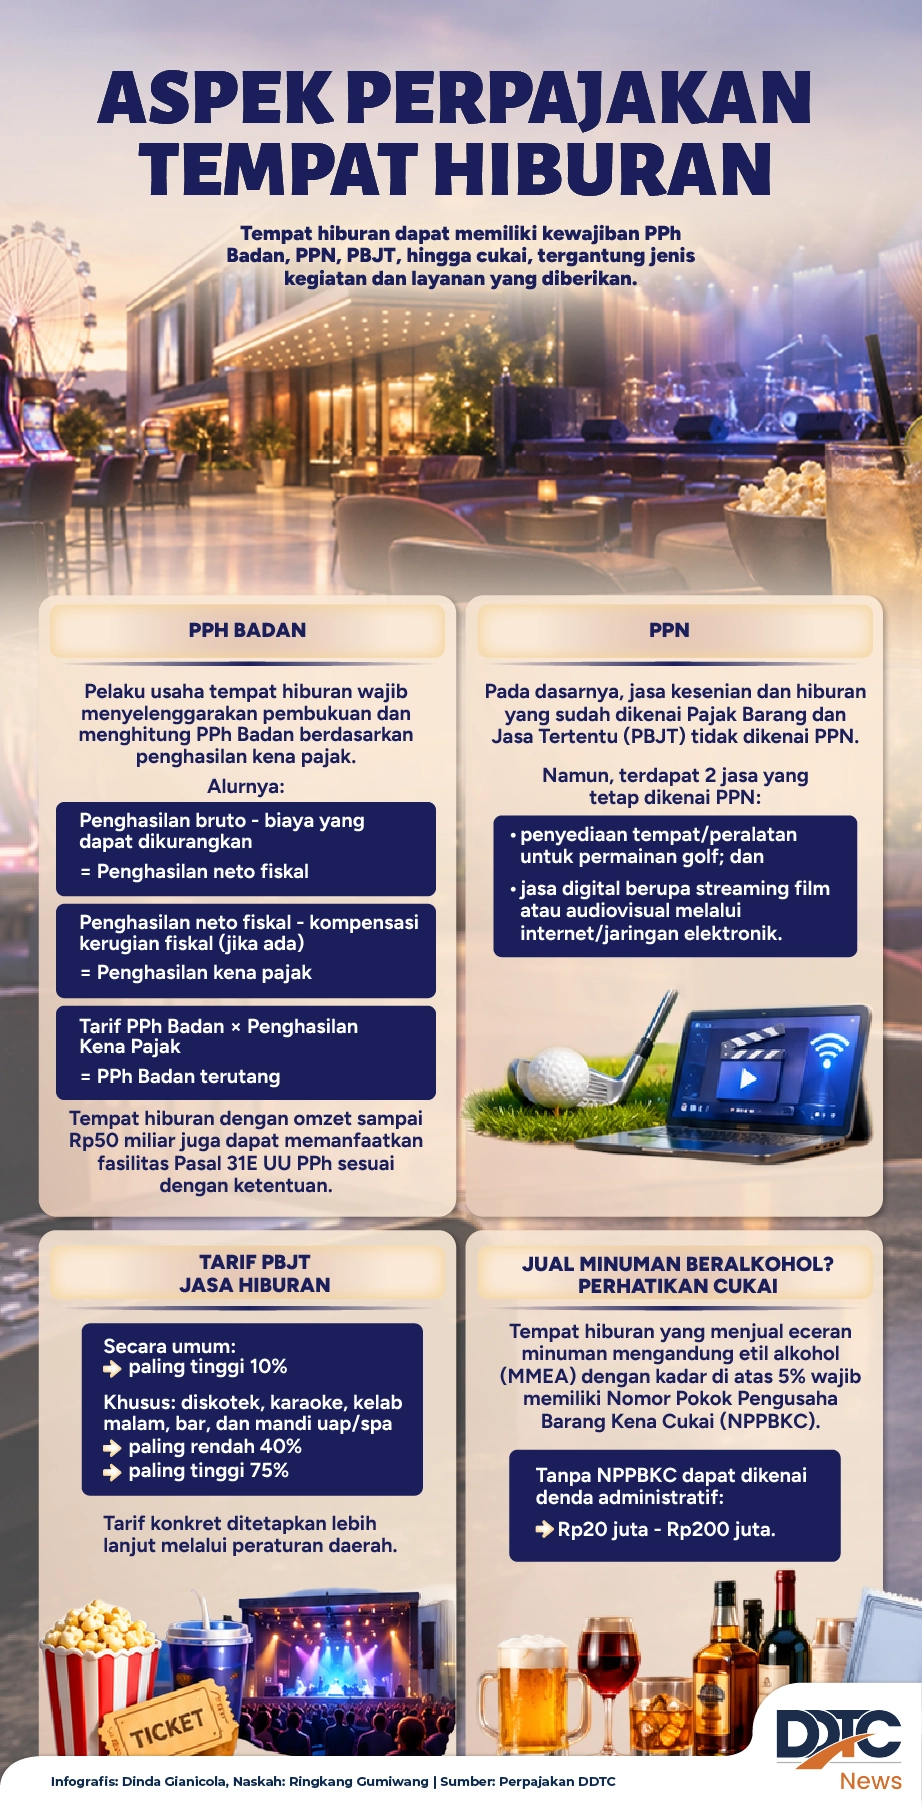
Pelaku usaha tempat hiburan wajib menyelenggarakan pembukuan dan menghitung PPh Badan berdasarkan penghasilan kena pajak. Tempat hiburan dengan omzet tertentu juga dapat memanfaatkan fasilitas Pasal 31E UU PPh sesuai ketentuan.
Untuk jasa hiburan, pada prinsipnya jasa yang sudah dikenai PBJT tidak dikenai PPN. Namun, penyediaan tempat/peralatan permainan golf serta jasa streaming film atau audiovisual melalui internet tetap dikenai PPN.
Tarif PBJT jasa hiburan secara umum paling tinggi 10%, sedangkan diskotek, karaoke, kelab malam, bar, dan mandi uap/spa dikenai tarif 40%–75%. Tempat hiburan yang menjual eceran MMEA dengan kadar di atas 5% juga wajib memperhatikan ketentuan cukai dan NPPBKC. (rig)



