BERITA TERKINI




BOGOR, DDTCNews - Wajib pajak yang kurang mengungkapkan hartanya dalam program pengungkapan sukarela (PPS) dimungkinkan mengajukan pengurangan atau penghapusan sanksi administratif sesuai Keputusan Dirjen Pajak Nomor KEP-239/PJ/2026.
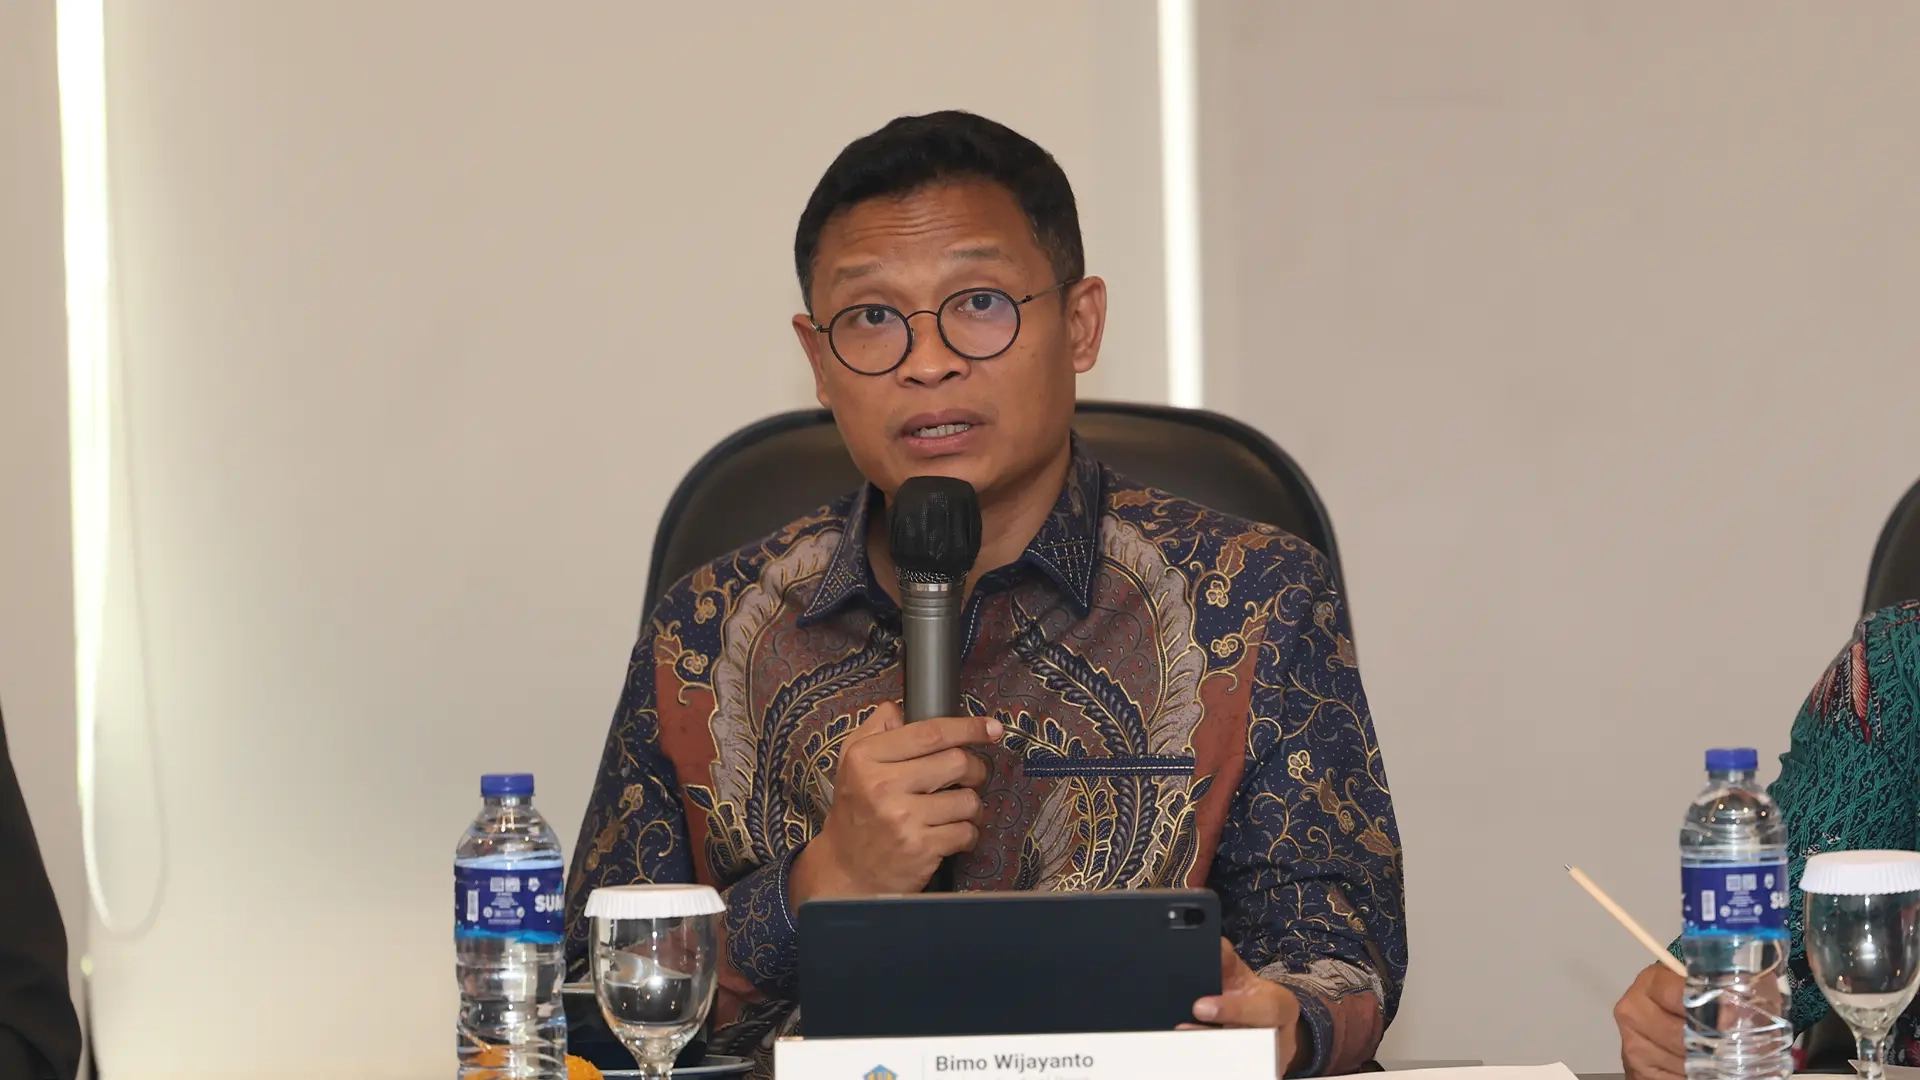
Dirjen Pajak Bimo Wijayanto mengatakan Ditjen Pajak (DJP) membuka ruang untuk mengajukan penghapusan sanksi mengingat bisa jadi terdapat kekhilafan yang dilakukan wajib pajak ketika mengikuti PPS dan melakukan pengungkapan harta.
"Mungkin terjadi kekhilafan dari wajib pajak pada saat itu, karena kan wajib pajak biasanya tidak melakukan sendiri, biasanya ada intermediary, konsultan, kuasa, atau karyawan bidang pajak, sehingga mungkin pencatatannya kurang lengkap," ujar Bimo, dikutip pada Jumat (13/11/2026).
Data yang didapatkan oleh DJP dari pihak ketiga menunjukkan bahwa masih terdapat wajib pajak peserta PPS yang kurang mengungkapkan hartanya karena beragam sebab.
"Ada data pihak ketiga yang menunjukkan akumulasi asetnya tidak begitu, karena ada akumulasi penghasilan yang tidak tercapai. Atau sebaliknya, pengungkapan asetnya sekian, tapi profil penghasilan pada SPT tahun berikutnya tidak sesuai dengan profil aset yang dilaporkan saat PPS," ujar Bimo.
Sebagai informasi, KEP-239/PJ/2026 mengatur wajib pajak yang kurang mengungkapkan harta saat PPS bisa memperoleh pengurangan sanksi sebesar 100%, 50%, atau 25%.
"Sanksi administratif yang tercantum dalam SKP berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sebagaimana diatur dalam PMK 196/2021 tentang Tata Cara Pelaksanaan PPS Wajib Pajak yang diterbitkan dalam periode tanggal 8 Oktober 2026 sampai dengan tanggal 31 Desember 2027 dan atas pokok pajak terutang terkait dibayar atau disetor sampai dengan tanggal 31 Desember 2027," bunyi KEP-239/PJ/2026.
Pengurangan sanksi sebesar 100% diberikan bila pokok pajak dilunasi maksimal sebulan setelah terbitnya SKPKB. Bila pokok pajak baru dilunasi dalam jangka waktu setelah sebulan hingga 2 bulan setelah terbitnya SKPKB, pengurangan sanksi diberikan sebesar 50%.
Sementara bila pokok pajak baru dilunasi 2 bulan setelah terbitnya SKPKB sehubungan dengan PPS, pengurangan sanksi yang diberikan menjadi hanya sebesar 25%.
Pengurangan sanksi sesuai dengan KEP-239/PJ/2026 diberikan bila wajib pajak mengajukan permohonan sekaligus memenuhi syarat dalam Pasal 23 dan Pasal 24 PMK 118/2024 s.t.d.d. PMK 71/2026 serta memenuhi persyaratan dalam Diktum Keempat KEP-239/PJ/2026.
Keempat syarat dimaksud, yakni:



