BERITA TERKINI




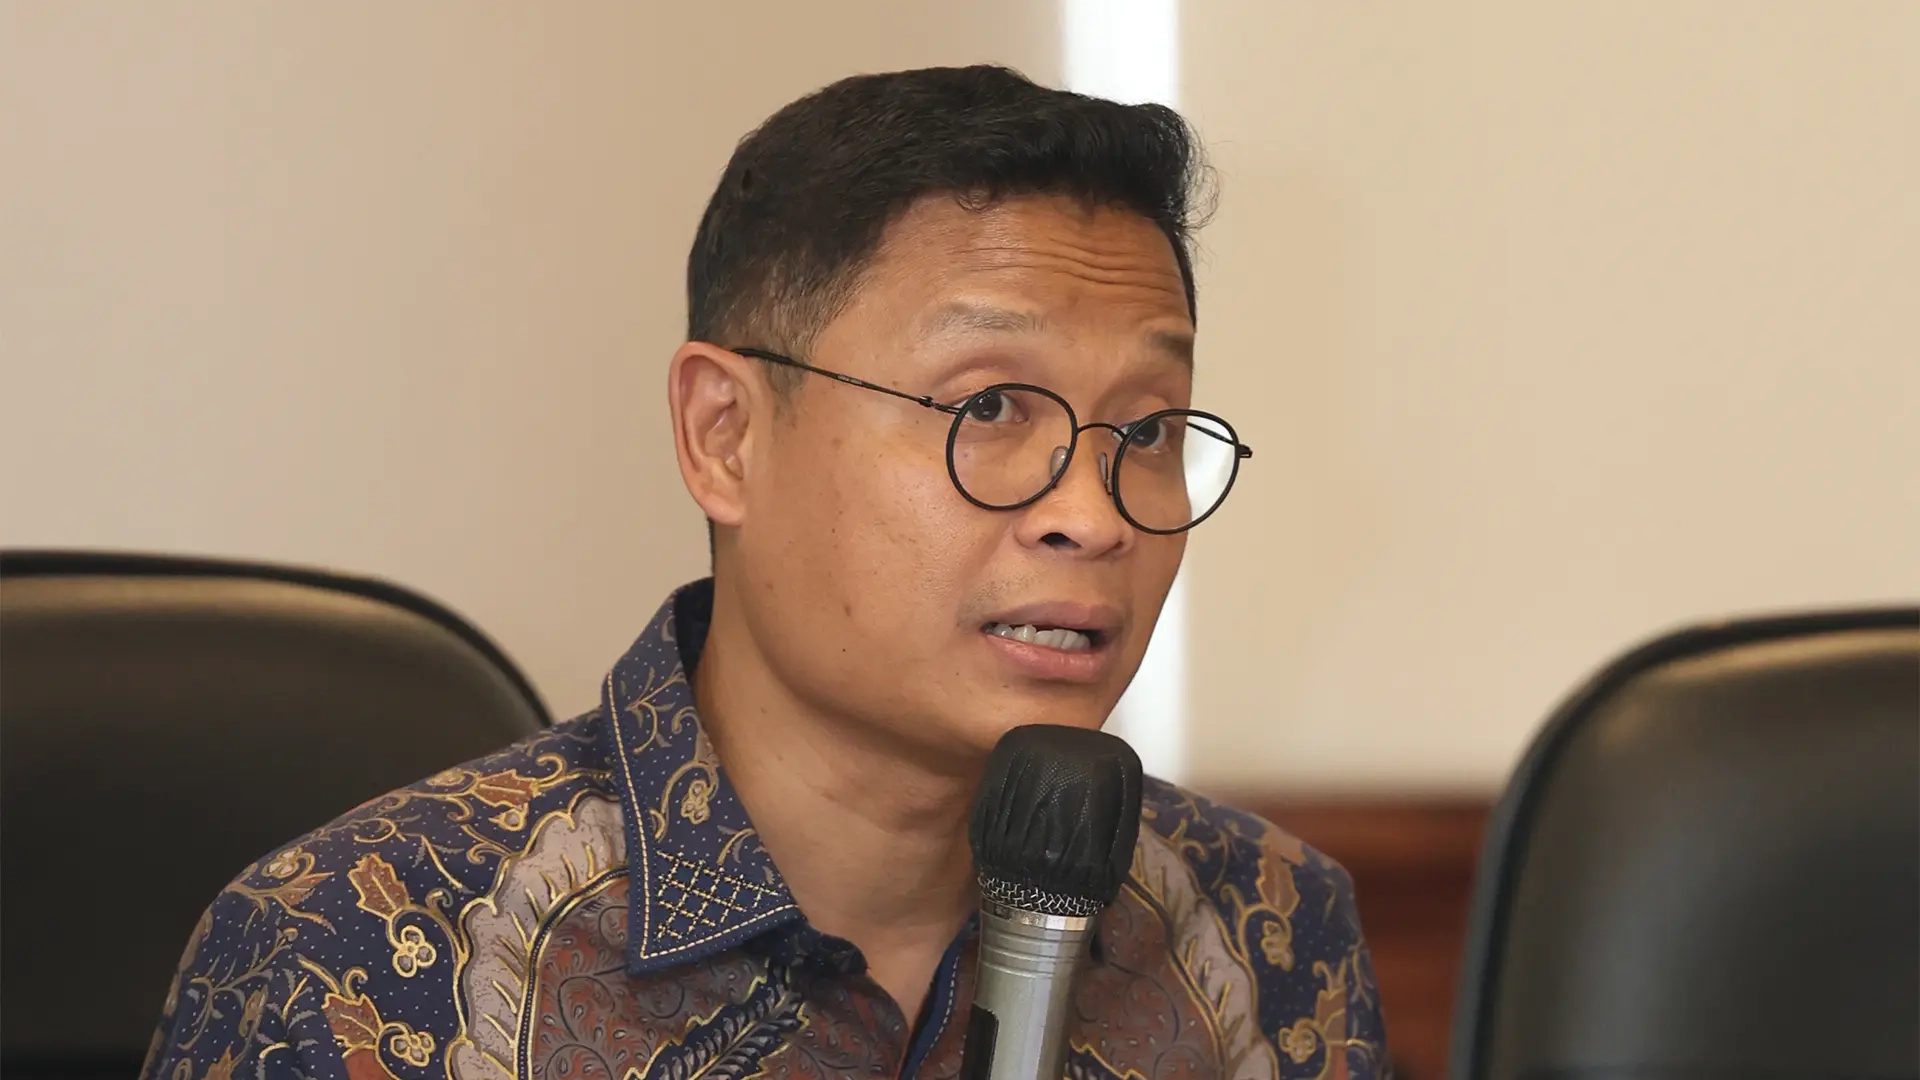
BOGOR, DDTCNews - Pemberlakuan program pengurangan atau penghapusan sanksi administratif (PSA) oleh Ditjen Pajak (DJP) diklaim tidak mencederai keadilan bagi wajib pajak yang selama ini sudah patuh.
Dirjen Pajak Bimo Wijayanto mengatakan wajib pajak yang selama ini sudah patuh mendapatkan beragam keistimewaan sesuai dengan ketentuan yang berlaku.
"Wajib pajak yang sudah patuh itu mendapatkan hak-haknya secara proporsional. Apresiasi dan hak istimewa seperti prioritas untuk penerbitan surat keterangan fiskal (SKF), sekarang hampir semua pelayanan perizinan itu membutuhkan SKF," ujar Bimo, dikutip pada Jumat (13/11/2026).
Wajib pajak yang sudah patuh dapat dengan mudah memperoleh SKF untuk mengurus beragam perizinan yang diperlukan, sedangkan wajib pajak yang masih memiliki utang pajak perlu melunasi utang dimaksud sebelum bisa memperoleh SKF.
"Kewajiban fiskal otomatis kalau dia patuh, tidak ada tunggakan, dia akan otomatis terbit SKF. Artinya apa? Artinya [PSA] tidak menafikan kepatuhan dari pembayar pajak yang sudah patuh. Yang belum patuh tentu mereka tidak bisa mendapatkan SKF untuk perluasan usaha," ujar Bimo.
Sebagai informasi, DJP menggelar program PSA seiring dengan diterbitkannya Keputusan Dirjen Pajak Nomor KEP-239/PJ/2026. Dengan keputusan ini, wajib pajak bisa memperoleh pengurangan sanksi sebesar 100%, 50%, atau 25%.
Untuk memperoleh pengurangan sanksi dimaksud, wajib pajak harus mengajukan permohonan sekaligus memenuhi syarat dalam Pasal 23 dan Pasal 24 PMK 118/2024 s.t.d.d. PMK 71/2026 serta memenuhi persyaratan dalam Diktum Keempat KEP-239/PJ/2026.
Keempat syarat dimaksud, yakni:



