BERITA TERKINI






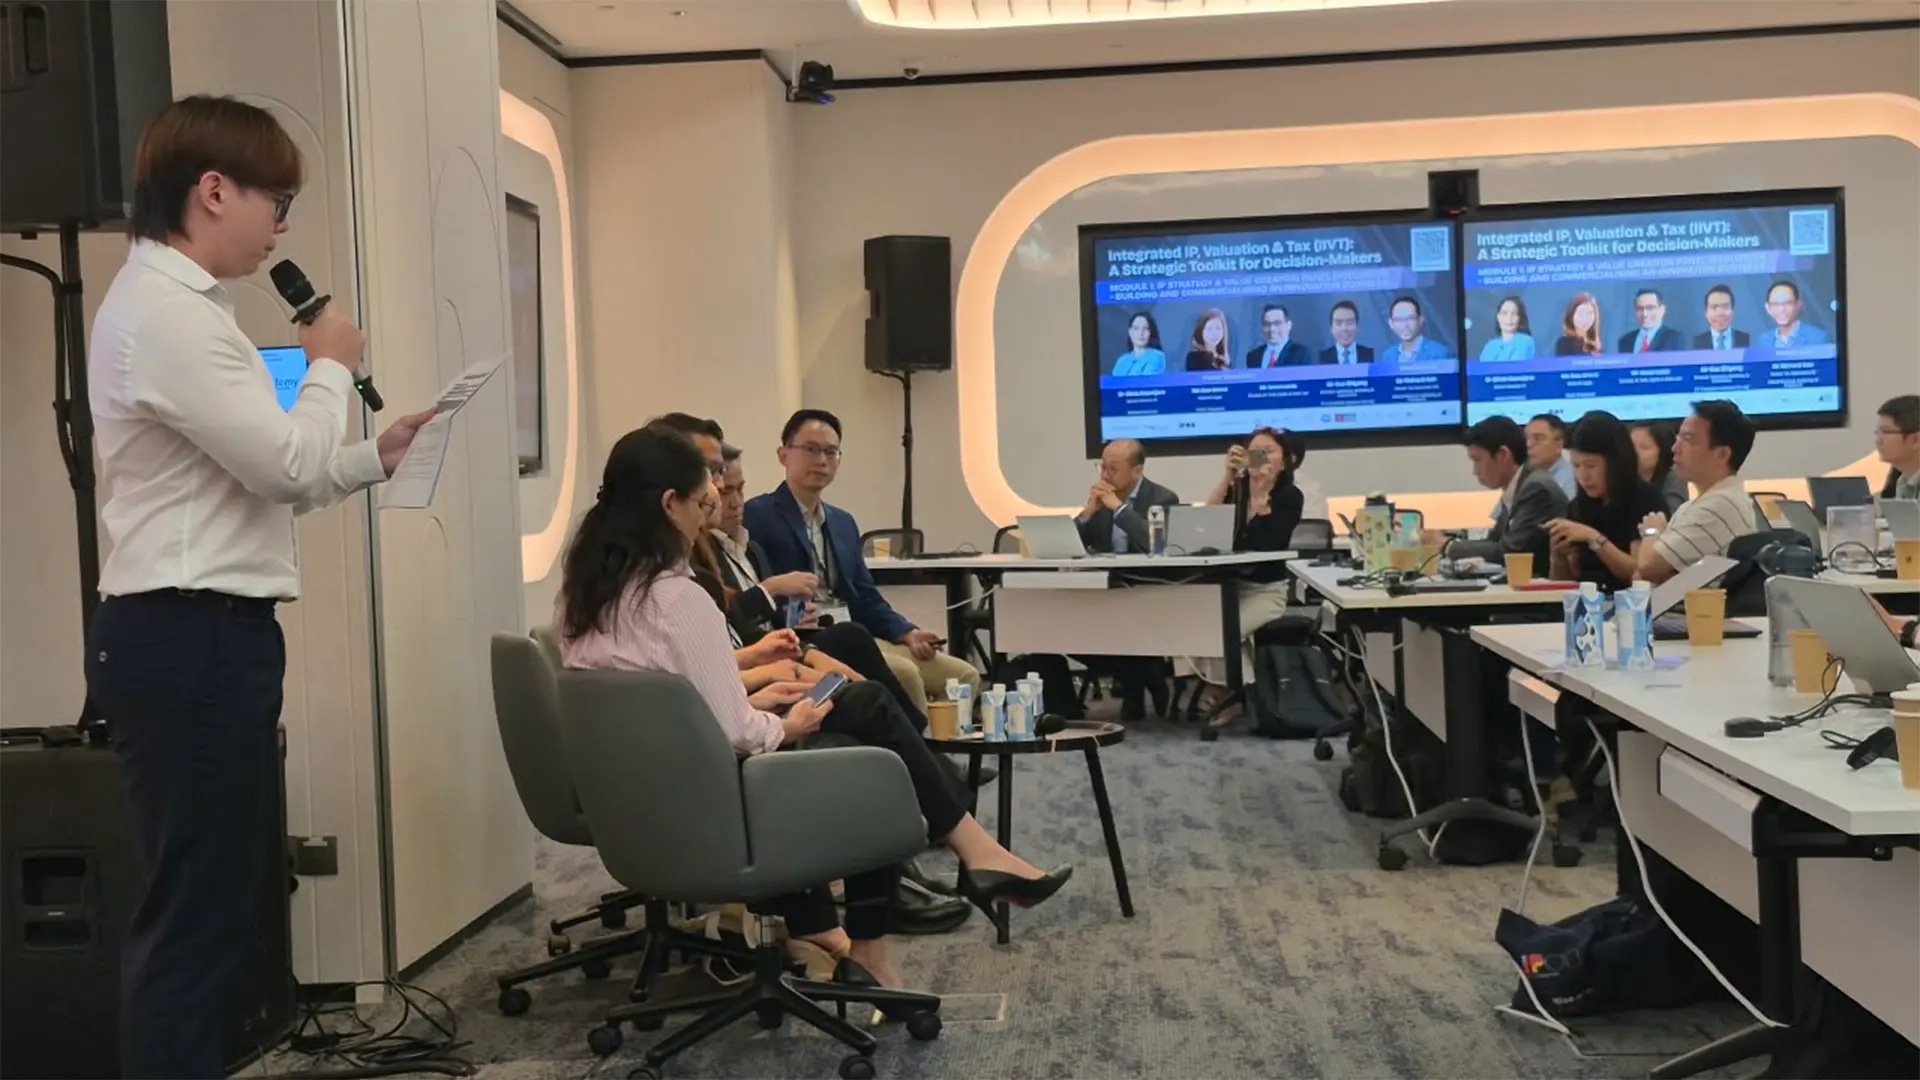
SINGAPURA, DDTCNews - “Putting two valuers in a room will never yield the exact same figure.”
Kalimat tersebut menjadi salah satu poin kunci yang dibahas dalam The Integrated IP, Valuation & Tax (IIVT) Course for Decision-Makers yang diselenggarakan di Singapura. Program tersebut membahas sejumlah topik, mulai dari fundamental valuasi aset tak berwujud, standar dan penerapan valuasi, kerangka kerja regulasi, pajak, hingga penyelesaian sengketa.
Sejumlah pembicara dalam program tersebut antara lain Partner in Valuation, Modeling, and Economics di EY Singapura Chua Ai Ling; Partner in Valuation and Financial Advisory di Deloitte Singapura Leonard Wu; Partner in the Valuation Practice di PwC Singapura Christopher Tan; Master Tax Specialist in Intellectual Property di Inland Revenue Authority of Singapore (IRAS) Richard Koh; serta Head of Enterprise and Ecosystem di IPOS International, bagian dari Otoritas Kekayaan Intelektual di Singapura, Fu Zhikang.
Valuasi dapat dipandang sebagai sebuah seni yang didukung oleh sains atau art backed by science.
Meskipun bergantung pada model keuangan, rumus, dan angka, hasil kalkulasi valuasi tetap harus masuk akal secara praktis dari sudut pandang bisnis. Valuasi menjadi kompleks karena membutuhkan proyeksi arus kas masa depan, estimasi tingkat diskonto, serta penentuan masa manfaat ekonomi suatu aset.
Meski demikian, valuasi tetap menjadi bagian penting dalam berbagai aktivitas bisnis. Valuasi diperlukan dalam transaksi merger dan akuisisi, restrukturisasi perusahaan dan crowdfunding, penyusunan laporan keuangan, keperluan perpajakan, hingga penyelesaian sengketa dan litigasi.
Khusus untuk tujuan perpajakan, di Singapura valuasi diperlukan ketika perusahaan mengklaim pengurangan pajak saat mengalihkan harta tak berwujud berdasarkan Pasal 19B Singapore Income Tax Act.
Valuasi juga diperlukan untuk membuktikan arm’s length price ketika perusahaan melakukan transaksi afiliasi terkait pengalihan harta tak berwujud, lisensi, atau restrukturisasi perusahaan. Pembuktian tersebut diperlukan untuk menunjukkan kepada otoritas pajak bahwa transaksi telah dilakukan dengan harga yang wajar.
Selain itu, valuasi diperlukan ketika terjadi pengalihan aset antarnegara yang memicu kewajiban pajak atas capital gain atau exit tax di yurisdiksi negara lain.
Di Singapura, standar valuasi diatur melalui standar IVAS (Institute of Valuers and Appraisers Singapore). Standar tersebut bertujuan memastikan laporan valuasi selaras secara internasional dengan International Valuation Standards (IVS) yang diterbitkan International Valuation Standards Council (IVSC).
Khusus untuk tujuan perpajakan, Inland Revenue Authority of Singapore (IRAS) juga menetapkan panduan mengenai valuasi, terutama dalam konteks klaim pajak berdasarkan Pasal 19B. Pembaruan terbaru atas panduan tersebut dirilis pada awal 2026.
Laporan valuasi yang diserahkan untuk keperluan klaim Pasal 19B setidaknya harus memuat latar belakang bisnis perusahaan dan value drivers, kredensial penilai, tanggal valuasi, definisi nilai, serta disclaimer dan limitasi apabila ada.
Laporan tersebut juga perlu menjelaskan informasi yang digunakan dalam menentukan valuasi, risiko-risiko material, tujuan valuasi, ketentuan perikatan kontrak, serta jenis harta tak berwujud yang dinilai. Selain itu, laporan harus memuat pendekatan dan metode valuasi, asumsi dan input valuasi, serta kesimpulan valuasi.
Lantas, jika standar dan informasi yang harus dicantumkan sudah ditetapkan, mengapa hasil valuasi masih dapat berbeda?
Secara teori, perhitungan valuasi untuk tujuan perpajakan, transfer pricing, akuntansi, dan bisnis seharusnya sejalan apabila menggunakan data dan fakta yang sama.
Namun, dalam praktiknya, hasil valuasi sering kali, bahkan selalu, dapat menghasilkan nilai yang berbeda. Karena itu, penting dipahami bahwa nilai dari aset atau bisnis yang sama dapat bervariasi bergantung pada bagaimana aset atau bisnis tersebut digunakan dan apa tujuan pembuatan laporan valuasi.
Salah satu poin menarik dari ketentuan Pasal 19B adalah deklarasi kredensial penilai yang membuat laporan valuasi.
Hal ini menjadi penting karena makin tinggi kredensial penilai, makin kredibel pula laporan valuasi yang dihasilkan. Dengan demikian, perlu dipastikan pihak yang menyusun laporan memiliki kapabilitas yang memadai untuk melakukan pekerjaan valuasi.
Pada praktiknya, saat ini masih terdapat kesenjangan kualitas laporan valuasi yang beredar di Singapura. Terdapat perbedaan kualitas antara laporan valuasi yang disusun oleh penilai bersertifikasi Chartered Valuers and Appraisers (CVA) dengan praktisi non-CVA. Kesenjangan juga dapat muncul pada laporan valuasi dari luar negeri yang mungkin telah memenuhi standar kualitas di negara asal, tetapi belum tentu memenuhi standar yang berlaku di Singapura.
Kesenjangan kualitas tersebut menjadi persoalan karena valuasi merupakan pekerjaan yang dilakukan dengan membangun model keuangan yang sepenuhnya bertumpu pada asumsi.
“It depends” atau “tergantung” merupakan respons awal yang lazim diberikan penilai ketika dihadapkan dengan pertanyaan mengenai estimasi nilai suatu aset atau bisnis. Pasalnya, suatu aset atau bisnis tidak memiliki nilai uang yang tetap dan universal.
Nilai akhir dalam laporan valuasi sangat bergantung pada berbagai faktor, terutama pengalaman penilai dan sudut pandang yang digunakan. Pengalaman serta kedalaman pemahaman penilai terhadap suatu industri akan sangat menentukan kualitas laporan valuasi.
Mengomunikasikan laporan valuasi juga menjadi tantangan tersendiri. Perbedaan bahasa antara pihak legal, penilai, akuntan, dan profesional pajak dapat menyulitkan proses komunikasi. Masing-masing pihak memiliki “bahasa” yang berbeda dan kerap bekerja secara terpisah atau working in silos.
Dalam praktiknya, dunia perpajakan juga memiliki kecenderungan untuk membangun definisi dan kerangka tersendiri. Salah satu contohnya adalah definisi mengenai harta tak berwujud yang dapat berdampak terhadap proses valuasi.
Perbedaan perspektif tersebut menjadi salah satu hal yang perlu dijembatani agar laporan valuasi dapat dipahami dan dipertanggungjawabkan dari berbagai sudut pandang.
Tax people being tax people. Pada praktiknya, seluruh hal akan dilihat dari perspektif kepentingan perpajakan. Kondisi ini dapat menimbulkan kesenjangan dengan perspektif dunia bisnis.
Salah satu contohnya berkaitan dengan konsep hindsight atau melihat kembali peristiwa yang terjadi di masa lalu.
Dalam dunia valuasi, hindsight tidak dapat digunakan karena valuasi dilakukan berdasarkan kondisi pada saat transaksi dilakukan. Sementara itu, otoritas pajak dapat meninjau transaksi tiga hingga lima tahun setelah transaksi aktual terjadi.
Otoritas pajak kemudian dapat menggunakan kinerja historis aktual untuk menguji apakah asumsi dalam valuasi awal sengaja dinaikkan atau diturunkan secara tidak wajar.
Selain perbedaan dari aspek waktu penilaian, terdapat pula perbedaan dari sisi point of view yang digunakan.
Laporan valuasi yang dilakukan oleh penilai umum sering kali mengadopsi perspektif pelaku industri secara umum. Sebaliknya, otoritas pajak lebih tertarik pada kondisi spesifik dari pihak yang benar-benar terlibat dalam transaksi.
Sebagai contoh, dalam transaksi afiliasi berupa restrukturisasi, otoritas pajak akan melihat tujuan spesifik dari pihak yang melakukan restrukturisasi, bukan hanya mengacu pada tren umum yang terjadi di industri. Dengan berbagai perbedaan tersebut, sengketa terkait hasil valuasi sangat mungkin terjadi.
Salah satu sengketa besar terbaru adalah sengketa antara Facebook dan US Internal Revenue Service (IRS) pada 2025. Sengketa tersebut membahas metode valuasi yang tepat, yakni Residual Profit Split versus One-sided Method, untuk exit tax atas pengalihan harta tak berwujud.
Dalam sengketa tersebut, Facebook menilai bisnisnya sebesar US$6 miliar, sedangkan IRS menilainya sebesar US$120 miliar.
Untuk menghindari sengketa valuasi seperti contoh tersebut, wajib pajak maupun pembuat laporan valuasi perlu memahami bisnis dan konteks komersial yang melatarbelakangi transaksi. Asumsi valuasi harus didasarkan pada kondisi bisnis yang relevan serta didukung oleh informasi yang tepat sesuai dengan representasi bisnis yang sesungguhnya pada saat valuasi dilakukan.
Perlu dipahami bahwa pembuatan laporan valuasi dapat berbeda sesuai dengan tujuan pelaporannya. Perusahaan sering kali melakukan kesalahan dengan menggunakan kembali satu laporan penilaian untuk berbagai konteks permasalahan. Padahal, perlu ditelaah kembali apakah laporan valuasi yang disiapkan untuk pelaporan keuangan, seperti Purchase Price Allocation (PPA), crowdfunding, ataupun restrukturisasi, dapat langsung digunakan untuk tujuan perpajakan, misalnya untuk keperluan Pasal 19B atau transfer pricing.
Otoritas pajak menerapkan definisi dan standar laporan yang berbeda. Oleh karena itu, laporan yang semula dibuat untuk tujuan lain dapat ditolak ketika digunakan untuk kepentingan perpajakan dan pada akhirnya berujung pada koreksi pajak.
Seperti telah disinggung sebelumnya, terdapat kesenjangan kualitas laporan valuasi yang bergantung pada kualitas penilai. Karena itu, penting untuk mematuhi standar dan panduan valuasi resmi.
Penggunaan jasa profesional yang berkualifikasi dan bersertifikasi serta benar-benar mengikuti standar “comply or explain” sangat disarankan. Wajib pajak juga perlu menghindari penggunaan laporan dengan kualitas seadanya yang sekadar dibuat untuk memenuhi kepatuhan, termasuk laporan yang dibuat dengan bantuan AI tetapi tidak mampu lolos pengujian otoritas pajak.
Untuk memastikan kualitas proses valuasi, keterlibatan berbagai pihak dengan latar belakang berbeda juga perlu didorong sejak awal. Keterlibatan tersebut bukan hanya ketika proses valuasi dimulai, melainkan sejak keputusan bisnis akan diambil.
Pada titik inilah ilmu valuasi, transfer pricing, pajak, dan berbagai disiplin ilmu lainnya saling beririsan. Setiap disiplin ilmu memberikan sudut pandang yang berbeda untuk mengevaluasi dampak dari suatu perubahan bisnis.
Namun, integrasi dari seluruh perspektif tersebut yang pada akhirnya memastikan setiap keputusan dapat dipertahankan secara hukum, tepat secara strategis, serta memberikan nilai tambah.
Di tengah lingkungan dengan standar global yang makin saling berkonvergensi, integrasi semacam ini bukan lagi sekadar pilihan. Integrasi menjadi bagian penting untuk memastikan dampak perpajakan yang berkelanjutan dan dapat dipertahankan.
Sebagai informasi, artikel reportase ini ditulis oleh Senior Manager DDTC Consulting Muhammad Putrawal Utama yang mengikuti program bertajuk Integrated IP, Valuation & Tax (IIVT): A Strategic Toolkit for Decision-Makers. Kegiatan tersebut diselenggarakan pada 5–7 Oktober 2026 di Singapura.
Selain Putrawal, Senior Manager DDTC Consulting Khisi Armaya Dhora dan Manager DDTC Consulting Wulan Clara Kartini juga mengikuti program IIVT. Keikutsertaan para profesional dalam pelatihan ini merupakan bagian dari Human Resource Development Program (HRDP) yang secara konsisten dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada profesionalnya untuk mengikuti berbagai program pengembangan kompetensi, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program tersebut ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam mengatakan DDTC secara konsisten memberikan kesempatan kepada para profesionalnya untuk meningkatkan kompetensi melalui berbagai program pendidikan dan pelatihan, baik di dalam maupun luar negeri.
Menurutnya, keikutsertaan profesional DDTC dalam berbagai program tersebut diharapkan dapat memperluas wawasan sekaligus memperkuat kompetensi dalam mengikuti perkembangan ilmu pengetahuan dan praktik perpajakan di tingkat global. (dik)



