BERITA TERKINI




JAKARTA, DDTCNews - Ditjen Pajak (DJP) kembali menegaskan karyawan tidak serta-merta harus menjadi kuasa untuk melaksanakan hak dan kewajiban pajak dari wajib pajak tempat karyawan bekerja.
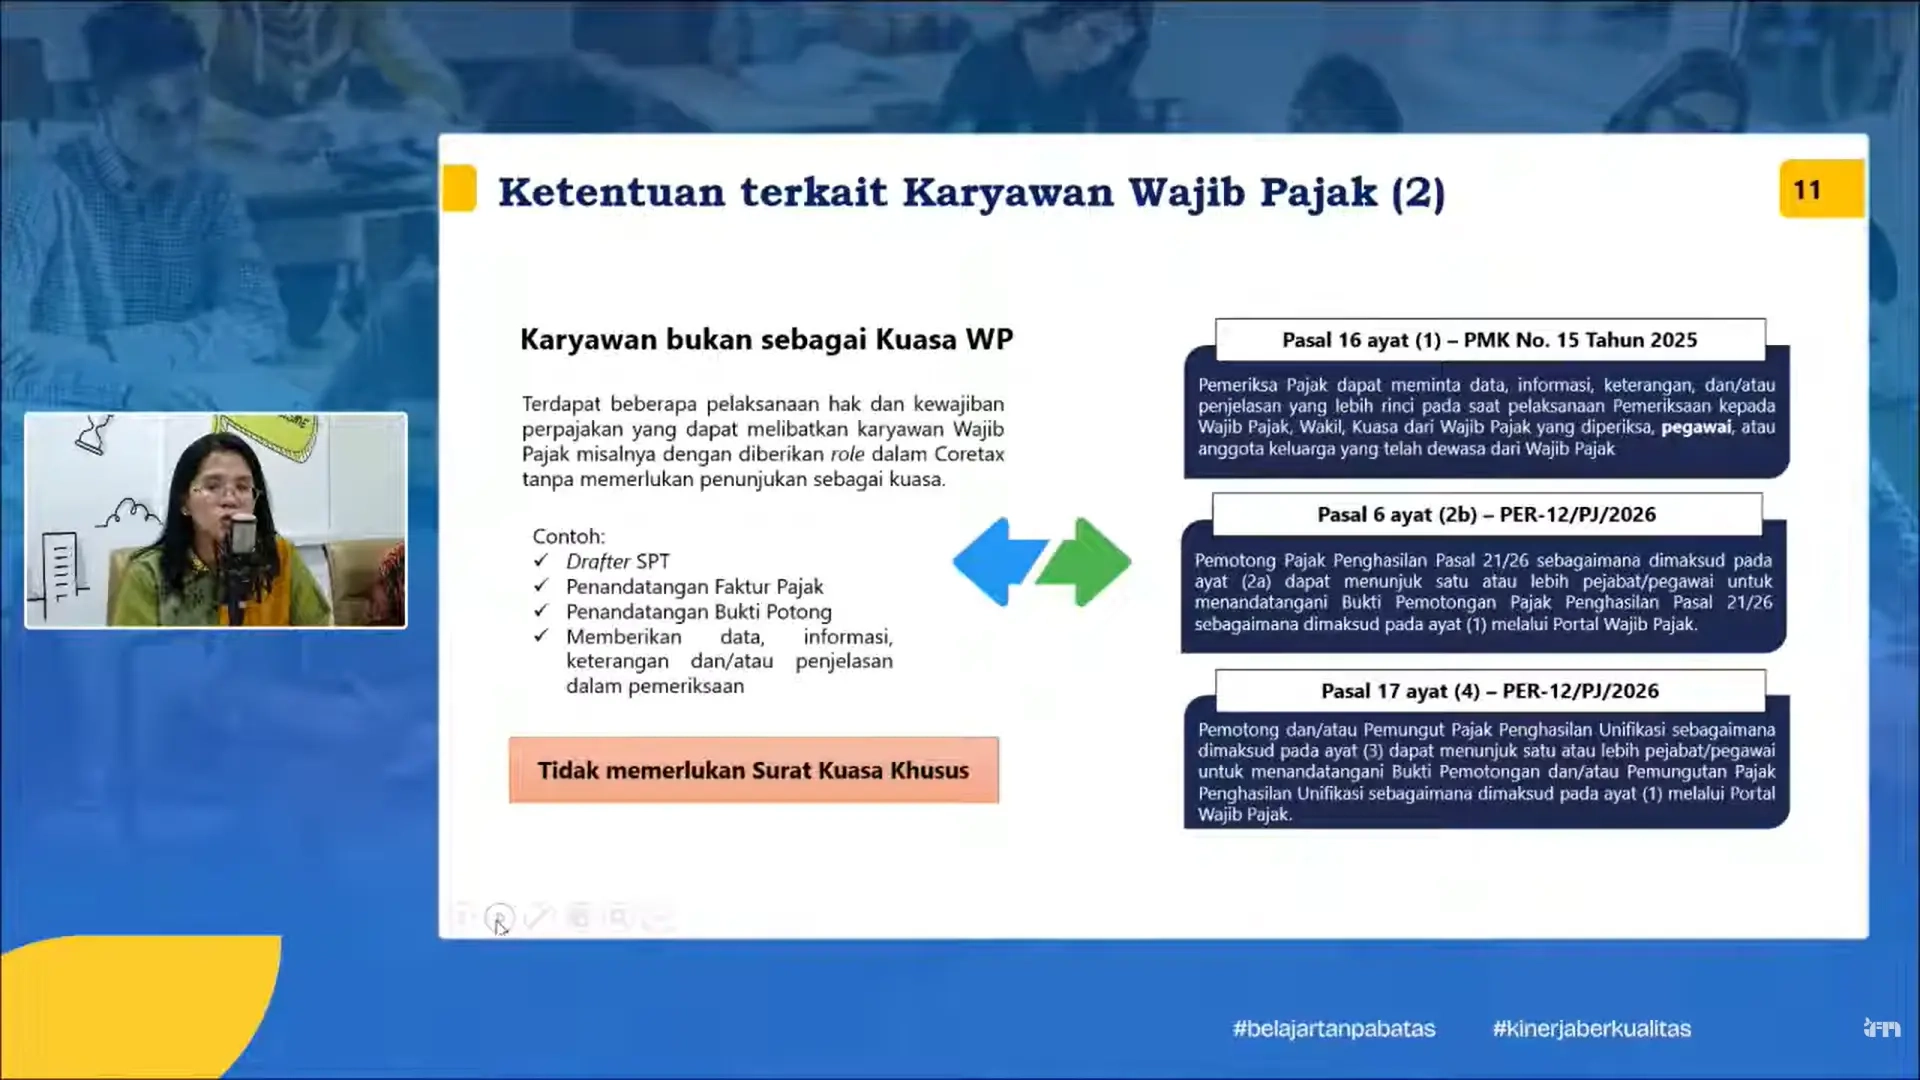
Kepala Subdirektorat Peraturan KUP dan Penagihan Pajak dengan Surat Paksa DJP Meidijati mengatakan karyawan yang bertugas menandatangani bukti potong dan faktur pajak, menyiapkan draf SPT, ataupun memberikan informasi saat pemeriksaan tidaklah harus menjadi kuasa wajib pajak.
"Kalau di regulasinya tidak berbunyi wajib pajak, sebetulnya tidak perlu ada surat kuasa. Di regulasi, penandatanganan faktur, bukti potong, pemberian informasi dalam pemeriksaan, dan menerima SP2DK itu tidak pernah dinyatakan di regulasi itu harus wajib pajak," ujar Meidijati dalam Bintalk Podcast Spesial: Transformasi Penyelenggaraan Uji Kompetensi Perpajakan 2026 yang diselenggarakan oleh Pusbin JFPM, dikutip pada Sabtu (3/10/2026).
Terkait dengan penandatanganan bukti potong, karyawan telah dimungkinkan untuk melakukan penandatanganan berdasarkan Pasal 6 ayat (2b) dan Pasal 17 ayat (4) PER-12/PJ/2026. Adapun penandatanganan faktur pajak oleh pegawai telah diatur dalam Pasal 38 PER-11/PJ/2025.
"Ini adalah role yang diberikan oleh atasan kepada karyawan tersebut, sehingga tidak perlu mengikuti ujian kompetensi, tidak perlu ada surat kuasa khusus. Ini seperti saya mendapat penugasan dari pimpinan saya," ujar Meidijati.
Bila regulasi menyatakan bahwa hak dan kewajiban pajak dimaksud harus dilaksanakan oleh wajib pajak, karyawan harus memiliki kuasa untuk melaksanakan hak dan kewajiban tersebut.
Contoh pelaksanaan hak dan kewajiban pajak yang harus dilaksanakan oleh wajib pajak adalah penandatanganan SPT. "Bunyinya terkait SPT itu harus wajib pajak. Kalau karyawan menandatangani SPT maka harus ada surat kuasa khusus," ujar Meidijati.
Dengan demikian, karyawan hanya dimungkinkan untuk berperan sebagai drafter SPT. Bila karyawan turut menandatangani SPT, karyawan dimaksud harus memiliki SKK.
Sebagai informasi, PMK 55/2026 mengatur seseorang yang hendak menjadi kuasa wajib pajak harus memiliki kompetensi yang dibuktikan surat keterangan kompetensi (SKK). SKK diterbitkan bersamaan dengan surat keterangan terdaftar (SKT).
Dengan memiliki SKT, seseorang bisa bertindak sebagai kuasa wajib pajak sesuai dengan PMK 44/2026. (dik)



